
Existe una ilusión de seguridad muy extendida entre quienes intentan cuidar su economía personal: guardar el dinero en la cuenta corriente o bajo el colchón para que «nada le pase». Ver esa cifra fija en la pantalla del banco nos da paz mental. Sentimos que nuestros ahorros están a salvo de los vaivenes de la bolsa, de las crisis financieras y de las especulaciones. Sin embargo, la realidad económica nos demuestra lo contrario: dejar el dinero inmóvil es una de las decisiones más arriesgadas que puedes tomar para tu patrimonio.
Existe un fenómeno económico inevitable que actúa como un ladrón invisible, reduciendo el valor de cada billete que guardas sin hacer ruido. Se llama inflación, y entender cómo funciona es el primer paso para proteger el fruto de tu trabajo.
Qué es la inflación y por qué pierdes dinero si no inviertes
En términos sencillos, la inflación es el aumento generalizado y sostenido de los precios de los bienes y servicios en una economía durante un periodo de tiempo. No significa simplemente que un producto específico haya subido de precio porque escasea de forma puntual (como una mala cosecha de fruta); significa que, en promedio, todo cuesta más que antes.
La consecuencia directa de este fenómeno es la pérdida de poder adquisitivo. El dinero no pierde su valor numérico —un billete de 50 euros seguirá siendo un billete de 50 euros dentro de diez años—, pero sí pierde su capacidad de compra. Lo que importa no es la cantidad de billetes que posees, sino lo que esos billetes te permiten comprar en el supermercado, en la gasolinera o al pagar el alquiler.
¿Por qué se produce la inflación?
La inflación no aparece por arte de magia. Principalmente, responde a tres factores económicos clave:
- Inflación por demanda: Ocurre cuando la demanda global de bienes y servicios supera la capacidad de oferta del mercado. Si muchas personas quieren comprar el mismo tipo de coche pero las fábricas no pueden producir al mismo ritmo, los precios suben.
- Inflación por costes: Se desencadena cuando aumentan los costes de producción para las empresas (por ejemplo, subidas en el precio de la energía, el petróleo o las materias primas). Para mantener sus márgenes de beneficio, las empresas trasladan ese sobrecoste al consumidor final.
- Aumento de la masa monetaria: Ocurre cuando los bancos centrales imprimen o ponen en circulación más dinero en el sistema del que la economía real produce en bienes. Al haber más masa monetaria compitiendo por la misma cantidad de productos, cada unidad monetaria pierde valor.
La ilusión monetaria: Por qué crees que no estás perdiendo dinero
El motivo por el cual la inflación es tan destructiva es psicológico. Los seres humanos padecemos lo que los economistas llaman ilusión monetaria: tendemos a pensar en el valor del dinero en términos nominales (la cifra escrita) y no en términos reales (lo que podemos comprar con él).
Si tienes 10.000 € guardados en el banco y la inflación anual se sitúa en un 3%, al cabo de un año seguirás viendo exactamente 10.000 € en el extracto de tu cuenta. No ha habido ningún robo visible ni ninguna comisión que haya restado saldo. Sin embargo, lo que antes comprabas con esos 10.000 € ahora cuesta 10.300 €. Sin haber gastado un solo céntimo, tu riqueza real ha disminuido en 300 €.
El efecto del interés compuesto a la inversa
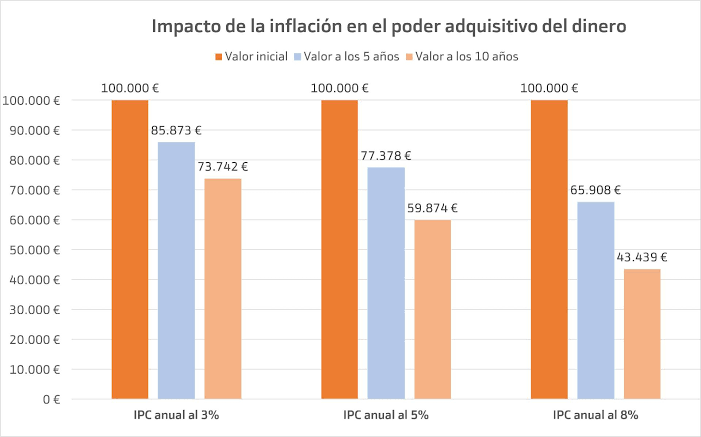
Casi todo el mundo ha oído hablar del impacto positivo del interés compuesto en las inversiones a largo plazo. Lo que pocos consideran es que la inflación aplica exactamente el mismo principio, pero en tu contra.
Supongamos que mantienes 20.000 € guardados durante 15 años en una cuenta que no te ofrece ningún rendimiento. Si la inflación media anual durante ese periodo es del 2,5%, el impacto no se suma simplemente año a año (2,5% x 15), sino que se acumula geométricamente. Al cabo de 15 años, esos 20.000 € habrán perdido aproximadamente un 30% de su capacidad de compra. Tendrás la misma cifra en pantalla, pero equivale a tener apenas 14.000 € del día en que los guardaste.
| Año | Saldo Nominal | Valor Real (Poder Adquisitivo con IPC al 2,5%) |
| Año 0 | 20.000 € | 20.000 € |
| Año 5 | 20.000 € | 17.673 € |
| Año 10 | 20.000 € | 15.615 € |
| Año 15 | 20.000 € | 13.797 € |
Invertir no es opcional: Es una necesidad defensiva
Durante mucho tiempo se ha asociado la inversión con el deseo de hacerse rico, la especulación o la ambición financiera. Hoy en día, la realidad económica nos exige cambiar esa mentalidad: invertir es una herramienta de defensa personal.
Invertir ya no consiste únicamente en intentar multiplicar el patrimonio para llevar un estilo de vida ostentoso; consiste en proteger el valor de las horas de trabajo que has cambiado por ese dinero.
¿Cómo contrarrestar la inflación?
Para batir a la inflación no necesitas convertirte en un inversor profesional de Wall Street ni asumir riesgos desmedidos. La clave está en construir una estrategia financiera ajustada a tus necesidades:
- Mantén un fondo de emergencia adecuado: Guarda en una cuenta corriente o de ahorro remunerada únicamente el dinero que necesites para tus gastos corrientes y un colchón para imprevistos (entre 3 y 6 meses de gastos).
- Busca rentabilidades reales positivas: Para que una inversión proteja tu capital, la rentabilidad neta que obtengas debe ser superior a la tasa de inflación. Si la inflación es del 3% y tu inversión rinde un 4%, tu rentabilidad real es del 1%.
- Utiliza la diversificación a largo plazo: Activos como la renta variable global, los fondos indexados, los bienes inmuebles o la deuda pública protegida contra la inflación han demostrado históricamente ser eficaces para superar el aumento del coste de la vida con el paso de los años.
Guardar el dinero sin moverlo bajo el pretexto de no querer asumir ningún riesgo es, paradójicamente, la única estrategia que garantiza una pérdida de valor segura. Reconocer el impacto de la inflación es el punto de partida indispensable para tomar decisiones financieras informadas y tomar el control definitivo de tu futuro económico.