
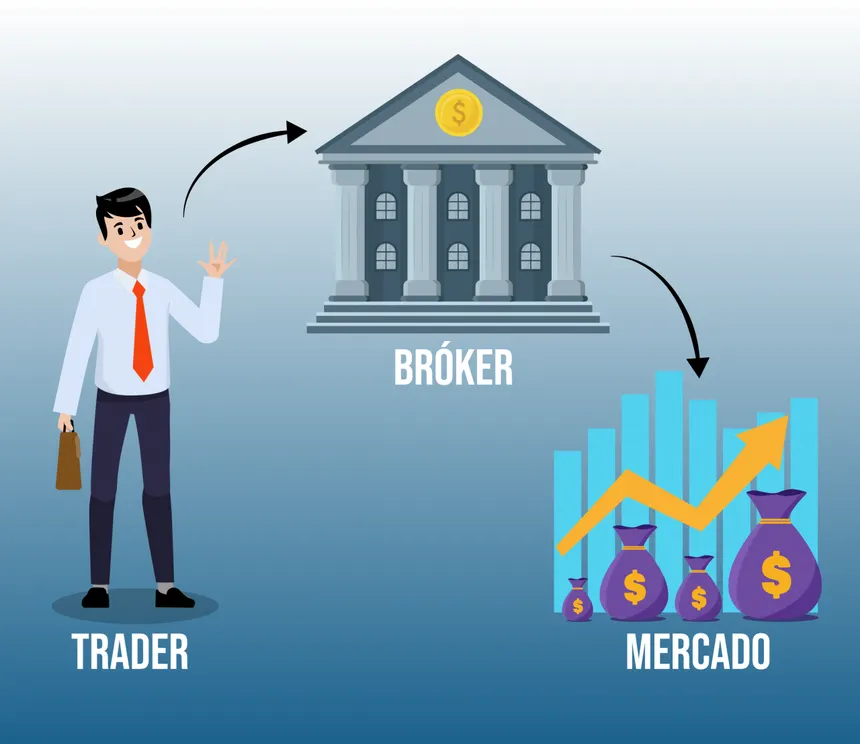
Abrir una cuenta de inversión es sencillo: unos minutos, un DNI y una transferencia. Precisamente por eso conviene detenerse antes. El bróker es el intermediario entre tú y los mercados, y también quien custodia tus valores y tu dinero. Elegir mal puede salirte caro en comisiones, complicarte la declaración de impuestos o, en el peor de los casos, poner en riesgo tu patrimonio. Esta guía te da un método para elegir con criterio, ordenado en tres pilares: regulación, seguridad y costes.
Pilar 1: la regulación, lo primero que se comprueba
Antes de mirar una sola tarifa, asegúrate de que el bróker es una entidad legítima y supervisada. Si falla este punto, el resto no importa.
Qué debes comprobar:
- Autorización. En la Unión Europea, las empresas de servicios de inversión deben estar autorizadas por el supervisor de su país y pueden operar en otros países miembros mediante pasaporte europeo. En España, el supervisor es la CNMV, que publica en su web un registro de entidades autorizadas y de las que operan en libre prestación de servicios.
- Países de supervisión. Un bróker con sede en otro país de la UE puede ser perfectamente seguro, pero su regulador principal será el de ese país. Fíjate en cuál es y qué normas protegen al cliente.
- Aviso de la CNMV. Antes de operar, busca el nombre exacto de la entidad en los registros oficiales y en los listados de «chiringuitos financieros», es decir, entidades sin autorización contra las que el supervisor ha advertido.
- Señales de alarma. Sede en paraísos fiscales, ausencia total de información regulatoria, promesas de rentabilidades garantizadas, presión comercial por teléfono o mensajería y comisiones «de desbloqueo» para retirar fondos.
Una regla práctica: si no eres capaz de encontrar al bróker en el registro de un supervisor reconocido, no deposites dinero.
Pilar 2: la seguridad de tu dinero y tus valores
Aquí hay un matiz que mucha gente desconoce: la regulación no elimina el riesgo de que una entidad quiebre, pero sí establece reglas para que tus activos estén protegidos.
Segregación de activos
Un bróker regulado debe mantener tus valores separados de su propio patrimonio. Si la empresa quiebra, tus acciones y ETFs no forman parte de su masa de acreedores. Pregunta o comprueba en su documentación quién actúa como custodio de los valores y dónde se mantienen.
Fondos de garantía
Existen sistemas de protección para el inversor que cubren la pérdida de tus activos si la entidad no puede devolvértelos por insolvencia o fraude. Ten claros estos puntos:
- Qué cubren: que el bróker no pueda devolverte tus valores o tu efectivo. No cubren las pérdidas por caídas del mercado.
- El límite depende del país del bróker. En España el fondo de garantía de inversiones ofrece un importe más alto que el mínimo europeo, y en otros países el límite puede ser menor. Comprueba siempre la cifra vigente y quién la aplica a tu cuenta.
- El efectivo y los valores pueden estar protegidos por mecanismos distintos, a veces con límites diferentes. Si el bróker es un banco, tu efectivo puede estar cubierto por el fondo de garantía de depósitos; si no lo es, el tratamiento cambia.
Seguridad de la cuenta
Más allá de la solvencia del bróker, hay una seguridad que depende de ti y de las herramientas que te dé:
- Autenticación en dos pasos, preferiblemente con app o llave física.
- Alertas de acceso y de operaciones.
- Posibilidad de bloquear la cuenta rápidamente si pierdes el móvil.
- Una dirección web y una app oficiales, que no confundas con enlaces recibidos por correo.
Desconfía de los brókers que no ofrezcan medidas básicas de este tipo.
Salud financiera y trayectoria
Un bróker con muchos años de actividad, una base grande de clientes y resultados transparentes ofrece más garantías que uno recién llegado con ofertas muy agresivas. No significa que los nuevos sean malos, pero sí que conviene empezar con cantidades pequeñas.
Pilar 3: las comisiones, sumando todas las capas
Aquí es donde más se equivoca quien compara por el titular «0 € de comisión». El coste real de un bróker es la suma de varias partidas.
| Concepto | Qué mirar |
|---|---|
| Comisión de compraventa | Fija, porcentual o mixta; con mínimos y máximos |
| Cambio de divisa | Porcentaje por convertir euros a dólares, libras, etc. |
| Custodia y mantenimiento | Cuotas anuales o por inactividad |
| Diferencial (spread) | Diferencia entre precio de compra y venta, importante si el bróker «no cobra comisión» |
| Depósitos y retiradas | Gratuitas, con límites o con tarifas |
| Dividendos y operaciones corporativas | Algunos cobran por gestionarlos |
| Costes de datos y plataformas | Tarifas por acceso a cotizaciones o herramientas avanzadas |
Cómo comparar con un ejemplo práctico
No compares tarifas en abstracto. Calcula el coste anual de tu forma de invertir. Imagina que aportas 300 € al mes a un ETF, es decir, 12 operaciones al año:
- Una comisión fija pequeña por operación puede ser razonable para ese importe, pero una comisión porcentual con mínimo elevado puede comerse buena parte de cada aportación.
- Si compras activos en otra divisa, el coste de cambio puede superar al de la comisión.
- Si el bróker cobra por inactividad y haces pocas operaciones, esa cuota puede no compensar.
Si en cambio operas poco, con importes grandes, una comisión porcentual baja con mínimo reducido puede ser lo más económico. La mejor tarifa depende de tu patrón de uso.
Cuidado con lo «gratis»
Que un bróker no cobre comisión no significa que no ingrese por otras vías: diferenciales en el precio, venta de flujo de órdenes a terceros, cambio de divisa más caro o productos de pago. No es necesariamente malo, pero obliga a mirar el coste total y no solo la primera línea.
Otros factores que marcan la diferencia
Productos disponibles. Comprueba que puedes comprar lo que necesitas: ETFs que replican índices globales, acciones, fondos de inversión, renta fija. Algunos productos pueden estar restringidos para minoristas.
Fiscalidad. Con un bróker español o que informe a la Agencia Tributaria, recibirás información fiscal útil y, en ocasiones, retenciones. Con uno extranjero que no la ofrezca, tendrás que calcular y declarar tú mismo, y quizá cumplir obligaciones informativas sobre activos en el extranjero. Esta carga administrativa también es un coste.
Calidad de la plataforma y soporte. Una app clara evita errores de ejecución. Un soporte en tu idioma y accesible marca la diferencia el día que surge un problema.
Facilidad para salir. Antes de entrar, comprueba cómo se traspasa la cartera a otro bróker y si hay costes de salida.
Una lista de verificación antes de abrir cuenta
- Localizar a la entidad en el registro del supervisor.
- Identificar quién custodia los valores y qué fondo de garantía aplica, con su límite actual.
- Revisar el documento de tarifas completo, incluida la letra pequeña.
- Calcular el coste anual para tu patrón de inversión.
- Comprobar la información fiscal que ofrece y qué te toca hacer a ti.
- Probar con una cantidad pequeña, incluyendo una retirada, antes de transferir sumas grandes.
- Activar la autenticación en dos pasos desde el primer día.
Conclusión
Elegir un bróker no consiste en buscar la oferta más llamativa, sino en combinar tres filtros: que esté regulado, que proteja tus activos y que su coste total sea razonable para cómo inviertes. El orden importa: primero la regulación y la seguridad, después las comisiones. Un ahorro de unos euros al año no compensa el riesgo de confiar tu patrimonio a una entidad dudosa. Dedica una hora a comparar y probar con calma; es una de las decisiones con mejor relación entre esfuerzo y beneficio de todo tu recorrido como inversor.