
Para cualquier persona que da sus primeros pasos en la bolsa de valores, analizar las cuentas de una empresa puede parecer una tarea titánica. Descargar los estados financieros de una multinacional implica enfrentarse a cientos de páginas repletas de balances contables, tablas de ingresos y términos técnicos. Sin embargo, los analistas financieros e inversores profesionales utilizan una serie de «atajos» matemáticos para simplificar esa montaña de información: los ratios financieros.
Un ratio no es más que una relación entre dos magnitudes contables que permite evaluar de un vistazo la salud económica, la rentabilidad o la valoración de una empresa. Entre todos los existentes, el PER (Price to Earnings Ratio) es la métrica reina, pero no el único indicador clave que todo inversor debe conocer.
Qué es el PER y otros ratios clave
Para entender el mercado de acciones, es necesario disponer de herramientas que permitan comparar empresas de distintos tamaños o sectores. A continuación, desglosamos el PER y los ratios de valoración y salud financiera más utilizados en el análisis fundamental.
1. El PER (Price to Earnings Ratio): La métrica de valoración fundamental
El PER (relación Precio/Beneficio) indica cuántas veces está dispuesto a pagar el mercado por el beneficio neto que genera una empresa. En términos sencillos, el PER refleja cuántos años tardaría un inversor en recuperar su capital inicial si los beneficios de la compañía se mantuvieran constantes y se destinaran íntegramente a los accionistas.
¿Cómo se calcula el PER?
Su fórmula de cálculo es directa:
$$\text{PER} = \frac{\text{Precio por Acción}}{\text{Beneficio por Acción (BPA)}}$$
O bien, dividiendo la capitalización bursátil total de la empresa entre su beneficio neto anual.
- Ejemplo práctico: Si una empresa cotiza a 40 € por acción y el beneficio por acción (BPA) del último año ha sido de 2 €, su PER será de 20 veces ($40 / 2 = 20$). Esto significa que los inversores están pagando 20 € por cada euro de beneficio que genera la compañía.
¿Cómo interpretar el PER?
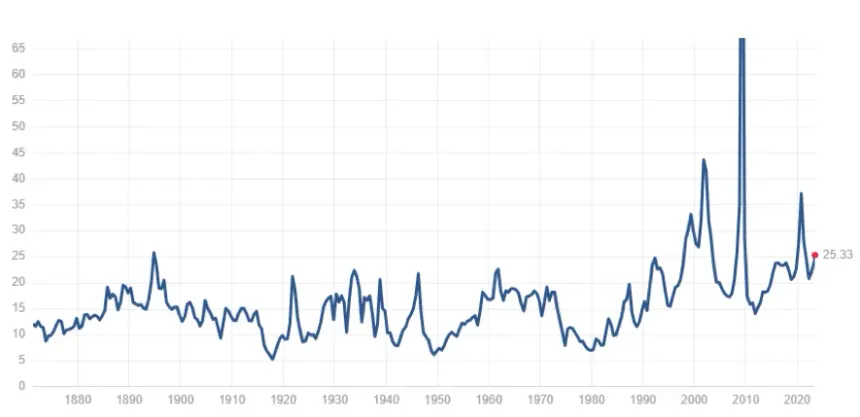
- Un PER bajo (por ejemplo, inferior a 12x): Puede indicar que la acción está infravalorada (barata) o que el mercado anticipa problemas futuros en el negocio y caídas en sus beneficios. Es muy habitual en sectores maduros o cíclicos (como la banca, la energía o el automóvil).
- Un PER alto (por ejemplo, superior a 25x o 30x): Suele indicar que los inversores tienen elevadas expectativas de crecimiento para el futuro de la empresa (muy común en sectores de alta tecnología o biotecnología). Sin embargo, un PER demasiado elevado también puede indicar que la acción está sobrevalorada o cara.
2. Otros ratios de valoración indispensables
A pesar de su popularidad, el PER tiene limitaciones (por ejemplo, no se puede aplicar si la empresa está en pérdidas). Por ello, conviene complementarlo con otros indicadores clave:
A. Peg Ratio (Price/Earnings to Growth)
El PER por sí solo no tiene en cuenta la velocidad a la que crece la compañía. El PEG soluciona esto dividiendo el PER entre la tasa de crecimiento anual estimada de los beneficios ($g$).
- Si el PEG es menor a 1, sugiere que la empresa podría estar infravalorada en relación con su potencial de crecimiento.
B. EV / EBITDA (Enterprise Value to EBITDA)
Mide el valor total de la empresa (Enterprise Value, que incluye la capitalización bursátil más la deuda neta) dividido entre su resultado operativo bruto (EBITDA). Es una métrica excelente para comparar compañías con diferentes niveles de endeudamiento o estructuras fiscales, ya que elimina el impacto del pago de intereses e impuestos.
C. Precio / Valor Contable (P/VC o P/B)
Compara la cotización en bolsa con el valor contable o patrimonio neto de la compañía (activos menos pasivos).
- P/B menor a 1: Significa que la acción cotiza por debajo de lo que valdrían sus activos netos en libros, algo común en momentos de pánico bursátil o en empresas con activos en deterioro.
3. Ratios de rentabilidad y eficiencia
Saber si una empresa está barata es importante, pero también lo es comprobar si es un negocio rentable y eficiente generando dinero:
A. ROE (Return on Equity / Rentabilidad sobre Fondos Propios)
Indica cuántos euros de beneficio genera la empresa por cada euro invertido por los accionistas. Se calcula dividiendo el beneficio neto entre el patrimonio neto.
$$\text{ROE} = \frac{\text{Beneficio Neto}}{\text{Patrimonio Neto}}$$
Un ROE alto de forma sostenida (generalmente por encima del 15%) es una señal habitual de que la empresa posee una ventaja competitiva sólida.
B. ROIC (Return on Invested Capital / Rentabilidad sobre el Capital Invertido)
Mide el rendimiento que la directiva obtiene sobre la totalidad del capital empleado en el negocio (tanto fondos propios como deuda con coste). Es considerado por los grandes analistas como el mejor indicador de la calidad del equipo gestor.
| Ratio Financiero | Fórmula Básica | Interpretación Principal |
| PER | $\frac{\text{Precio}}{\text{Beneficio por Acción}}$ | Años de beneficios necesarios para recuperar la inversión. |
| PEG | $\frac{\text{PER}}{\text{Tasa de Crecimiento del Beneficio}}$ | Ajusta la valoración de la empresa en función de su crecimiento futuro. |
| P/VC (P/B) | $\frac{\text{Capitalización Bursátil}}{\text{Patrimonio Neto}}$ | Comparación entre el precio de mercado y el valor contable. |
| ROE | $\frac{\text{Beneficio Neto}}{\text{Patrimonio Neto}}$ | Eficiencia en la generación de beneficios sobre los fondos propios. |
| Deuda Neta / EBITDA | $\frac{\text{Deuda Total – Efectivo}}{\text{EBITDA}}$ | Años de resultado operativo necesarios para pagar la deuda neta. |
4. Ratios de salud financiera y endeudamiento
Por último, de nada sirve que una empresa esté barata si corre el riesgo de declararse en quiebra. Para vigilar la solvencia se recurre a:
- Deuda Neta / EBITDA: Expresa cuántos años de resultado operativo bruto necesitaría la compañía para saldar su deuda neta por completo. Niveles superiores a 3x o 4x suelen indicar un endeudamiento que requiere prudencia.
- Ratio de Liquidez (Current Ratio): Divide el activo corriente entre el pasivo corriente. Mide la capacidad de la empresa para hacer frente a sus deudas y compromisos de pago en el corto plazo (menos de un año).
Conclusión: Los ratios deben analizarse en contexto
Ningún ratio financiero debe utilizarse de forma aislada para tomar una decisión de inversión. El PER de una empresa tecnológica no se puede comparar directamente con el PER de una compañía eléctrica, ya que sus dinámicas de crecimiento y necesidades de capital son completamente diferentes.
El verdadero valor de los ratios surge al compararlos con competidores del mismo sector, con la media histórica de la propia compañía y con la evolución de la economía general. Utilizados en conjunto, los ratios financieros funcionan como el cuadro de mandos de un avión: proporcionan una visión completa de la altitud, la velocidad y el rumbo de la empresa antes de comprometer nuestro capital en ella.